2026年挖掘机行业企业投资可行性分析报告
一、报告概述
本报告旨在系统分析2026年中国挖掘机行业的市场环境、竞争格局、发展趋势及潜在风险,为有意向在该领域进行投资的企业提供决策参考。报告基于2025年及此前历史数据、行业政策导向、下游需求结构变化及技术演进路径,对2026年挖掘机行业的投资价值与可行性进行综合评估。
二、行业宏观环境分析
1. 政策与经济环境
- 基建投资托底:2026年作为“十四五”规划收官与“十五五”规划筹备的衔接之年,重大水利、交通、能源项目仍有延续性需求,但地方政府债务约束可能限制增量空间。
- 房地产周期影响:房地产新开工面积预计维持低位,拖累小型挖掘机需求,但保障性住房、城市更新(老旧小区改造、地下管网)将释放部分结构性机会。
- 环保与排放标准:国四排放标准全面实施后,存量老旧设备更新替换成为刚需,2026年可能进入替换高峰后期,但碳排放政策加码或推动电动化产品渗透率提升。
2. 技术趋势
- 电动化与智能化:锂电挖掘机在市政、矿山短倒场景加速落地,2026年电动产品占比预计突破15%。无人驾驶、远程操控、5G协同作业在大型矿山客户中逐步商用。
- 后市场数字化:设备租赁平台、ai故障预测、供应链金融等模式成为新盈利点,单一销售利润持续压缩。
三、市场规模与供需预测
- 销量预测:据中国工程机械工业协会数据,2024年挖掘机总销量约19.5万台,其中国内约9万台,出口约10.5万台。预计2026年总销量在18-22万台区间波动,国内需求谨慎乐观,出口维持高位但增速放缓。
- 需求结构:
- 小型挖掘机(<20吨):占比约60%,受市政、农村基建支撑,但价格战激烈。
- 中大型挖掘机(20-50吨):占比约30%,矿山、大型基建主导,对电动化、大吨位产品需求上升。
- 超大型(>50吨):占比10%,依赖重大矿山项目,外资品牌仍具优势。
四、竞争格局与盈利能力
- 头部集中度:三一、徐工、临工、柳工等本土品牌国内市占率超70%,但产品同质化导致毛利率承压。2026年行业平均毛利率预计在18%-22%之间,头部企业通过海外市场及后市场服务维持净利率。
- 外资品牌:卡特彼勒、小松、日立等聚焦高端大型设备及高利润后市场,在电动化领域步伐相对保守。
- 新进入者机会:细分场景(如5G远程遥控、隧道专用、水下作业)存在差异化产品空间,初创企业可通过技术绑定特定央企客户切入。
五、投资可行性核心要素
优势(机会)
- 出口市场持续增长:中东、非洲、东南亚基建需求旺盛,中国企业性价比优势明显。
- 电动化渗透初期:供应链(电池、电机、电控)成熟,先行者有望享受溢价。
- 存量更新周期:国四切换后尾气后处理、再制造领域投资机会。
劣势(风险)
- 价格战与账款周期:信用销售模式导致应收账款高企,现金流压力大。
- 政策落地不及预期:若专项债发行缓慢,基建项目开工延迟将直接压制需求。
- 国际贸易壁垒:欧美对华工程机械关税或反倾销调查风险。
投资建议(细分赛道)
- 电动化核心零部件/系统集成:投资于有矿山客户验证经验的中大吨位电动挖掘机方案商。
- 后市场服务网络:尽管新机销售利润变薄,但设备保有量超200万台带来的维修、配件、租赁/再制造市场繁荣,投资区域服务连锁或数字化平台。
- 出口贸易与本地化组装:在印尼、沙特、墨西哥等地建立散件组装与仓储中心,规避关税并加速响应。
- 梯次利用与电池回收:协同电动化趋势,布局退役电池在挖掘机储能、低速工程设备上的梯次利用。
不建议投资
- 传统小挖(<10吨)产能扩张项目:产能过剩严重,红海竞争已无盈利空间。
- 纯代理销售型公司:缺乏技术附加值和客户粘性。
六、风险提示
- 全球经济衰退超预期导致大宗商品价格暴跌,抑制矿山设备需求。
- 国内房地产硬着陆导致固定资产投资失速。
- 电池原材料价格大幅波动,侵蚀电动化产品利润。
- 资金链风险:中小主机厂及配套商可能出现信用违约,影响产业链韧性。
七、结论与最终建议
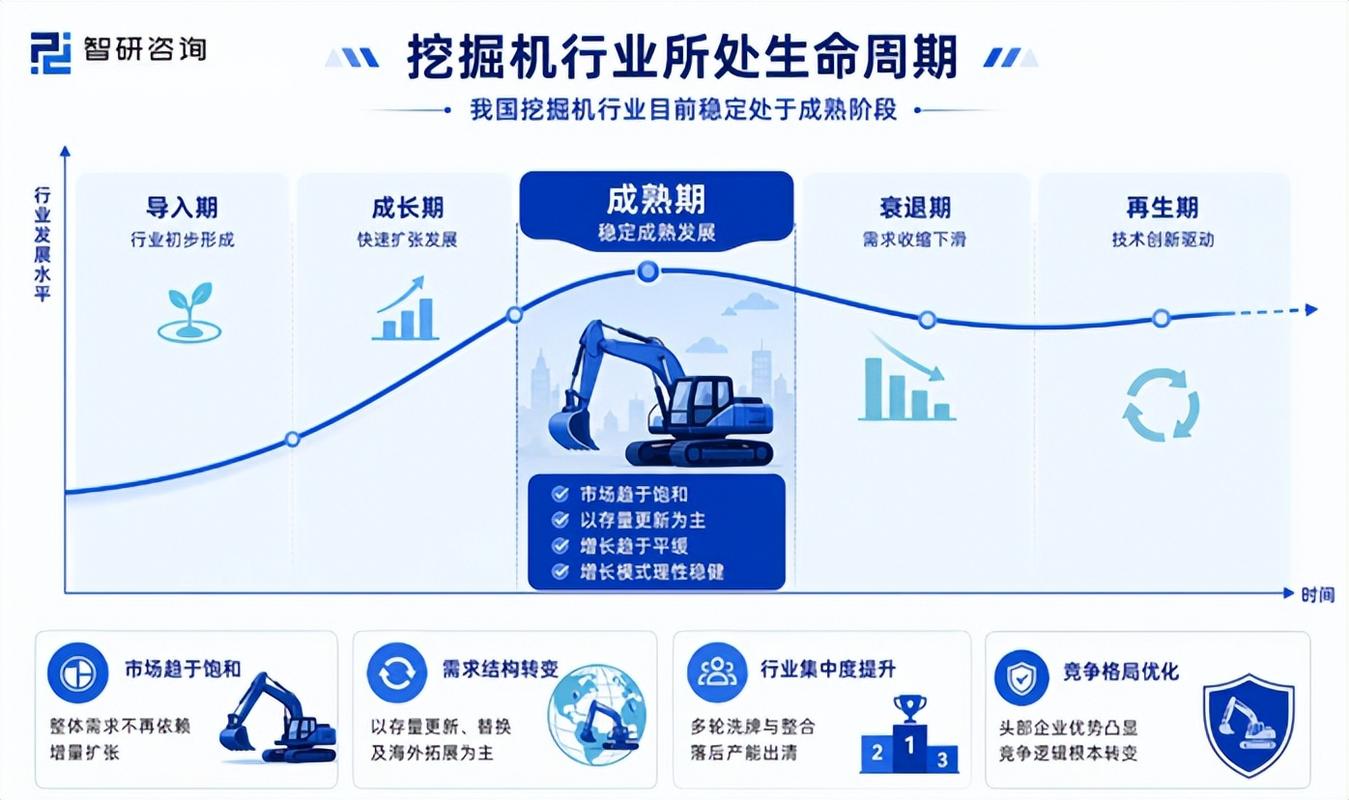
2026年挖掘机行业整体进入存量博弈、技术分化阶段。新建产能型投资可行性较低,但围绕电动化升级、出口本地化、后市场数字化三个突破口进行结构性投资,仍具备较高风险调整后回报。建议投资者适当规避单纯主机产能项目,以轻资产、高技术、贴近海外终端客户的模式切入,并与头部主机厂形成互补而非直接竞争合作关系。总体行业投资可行性评级为:谨慎乐观,偏向结构性机会。
如若转载,请注明出处:http://www.youbika186.com/product/47.html
更新时间:2026-11-07 17:31:37